El concurso de acreedores es el procedimiento judicial al que se somete una persona o una empresa que no puede pagar sus deudas con regularidad. Un juez ordena todas las deudas y todos los bienes del deudor en un mismo expediente y decide cómo se paga a los acreedores: mediante un acuerdo de pagos (convenio) o vendiendo el patrimonio (liquidación). Si eres administrador de una sociedad o empresario y ya no puedes atender tus pagos, tienes dos meses desde que conoces esa situación para solicitarlo. Si no lo haces, puedes acabar respondiendo con tu propio patrimonio.
En esta guía te explicamos quién puede ser declarado en concurso, en qué momento hay que pedirlo, quién puede solicitarlo, qué fases tiene y qué alternativas existen antes de llegar a él. Está actualizada conforme al texto refundido de la Ley Concursal (TRLC), aprobado por el Real Decreto Legislativo 1/2020 y reformado por la Ley 16/2022, que incorporó al derecho español la Directiva (UE) 2019/1023 sobre reestructuración e insolvencia.
No es un procedimiento excepcional. En 2025 hubo 57.674 deudores concursados en España, un 40,3 % más que en 2024, según la Estadística del Procedimiento Concursal que elabora el Colegio de Registradores a partir del Registro Público Concursal.
Qué es el concurso de acreedores y para qué sirve
Cuando un deudor no puede pagar a todos, cada acreedor intenta cobrar por su cuenta: demandas, embargos, ejecuciones. El primero que embarga cobra y el último se queda sin nada. El concurso evita esa carrera. Una vez declarado, se paralizan las ejecuciones individuales y todos los acreedores pasan a cobrar dentro de un único procedimiento, según un orden que fija la ley y no según quién llegó antes.
El concurso también protege al deudor. Ordena su situación, le da un marco para negociar con sus acreedores y, si es una persona física, puede terminar con la cancelación de las deudas que no haya podido pagar a través de la exoneración del pasivo insatisfecho, conocida como Ley de Segunda Oportunidad.
Es un error pensar que el concurso implica necesariamente el cierre de la empresa. La declaración de concurso no interrumpe por sí sola la actividad (art. 111 TRLC). Otra cosa es que, en la práctica, muchos concursos terminen en liquidación porque se solicitan demasiado tarde, cuando el negocio ya no tiene margen de recuperación.
Quién puede ser declarado en concurso
Cualquier deudor, sea persona física o jurídica (art. 1 TRLC). Eso incluye:
- Sociedades mercantiles: sociedades limitadas, anónimas, cooperativas y cualquier otra forma societaria.
- Autónomos y profesionales, que responden de sus deudas con todo su patrimonio personal.
- Particulares sin actividad empresarial: un asalariado, un jubilado o un desempleado con deudas que no puede pagar.
Solo quedan fuera las entidades que integran la organización territorial del Estado y los organismos públicos.
Hay una particularidad para los negocios pequeños. Desde enero de 2023, las microempresas (personas físicas o jurídicas con actividad empresarial o profesional que tuvieron de media menos de diez trabajadores el año anterior y cuyo volumen de negocio anual es inferior a 700.000 euros o su pasivo inferior a 350.000 euros) no tramitan el concurso ordinario, sino un procedimiento especial más rápido y con formularios normalizados (art. 685 TRLC). Lo explicamos más abajo.
Cuándo hay que pedir el concurso de acreedores: la insolvencia
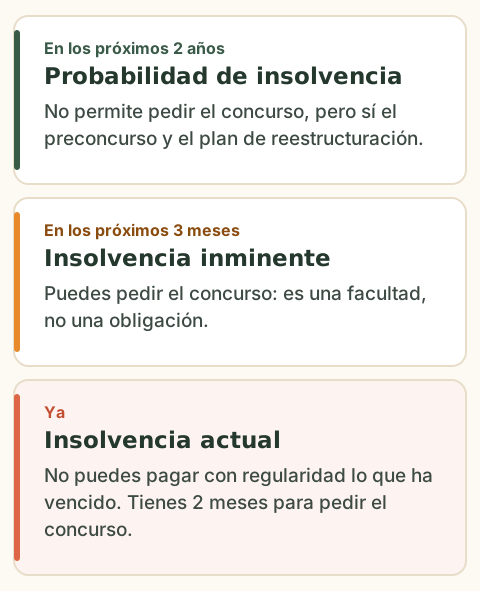
El requisito para que se declare el concurso es la insolvencia del deudor (art. 2 TRLC). La ley distingue dos grados:
- Insolvencia actual: el deudor no puede cumplir regularmente las obligaciones que ya han vencido.
- Insolvencia inminente: el deudor prevé que no podrá cumplir con regularidad y puntualidad sus obligaciones en los tres meses siguientes.
La palabra que importa es «regularmente». Tener deudas no significa estar en insolvencia, y tener más deudas que bienes tampoco. Lo que cuenta es si puedes atender tus pagos con normalidad. Una empresa con patrimonio inmobiliario pero sin liquidez, que paga a sus proveedores con meses de retraso y acumula deudas con la Agencia Tributaria (AEAT), puede estar en insolvencia actual aunque en el balance sea solvente. Al revés, una sociedad con fondos propios negativos que sigue pagando puntualmente gracias a la financiación de sus socios no lo está.
Existe un tercer grado, la probabilidad de insolvencia (cuando es objetivamente previsible que no podrás pagar las obligaciones que vencen en los próximos dos años), que no permite pedir el concurso pero sí acudir a las herramientas preconcursales que veremos al final.
El plazo de dos meses
Si estás en insolvencia actual, estás obligado a solicitar el concurso en los dos meses siguientes a la fecha en que conociste o debiste conocer esa situación (art. 5 TRLC). La ley presume que la conocías cuando un acreedor podría haber pedido tu concurso basándose en alguno de los hechos que veremos en el apartado siguiente; por ejemplo, llevar tres meses sin pagar las cuotas a la Tesorería General de la Seguridad Social (TGSS).
En insolvencia inminente, solicitar el concurso es una facultad, no una obligación. Si dejas pasar el plazo estando en insolvencia actual, el retraso puede pesar en tu contra en la calificación del concurso y, si eres administrador de una sociedad, comprometer tu patrimonio personal. Lo explicamos en detalle en la guía del concurso de una sociedad limitada para administradores.
Quién puede solicitar el concurso
Están legitimados (art. 3 TRLC):
- El propio deudor. Si es una sociedad, lo decide su órgano de administración o, en su caso, de liquidación. No hace falta acuerdo de la junta general.
- Cualquier acreedor, sea cual sea el importe de su crédito.
- Los socios personalmente responsables de las deudas de la sociedad, en las formas societarias en que existe esa responsabilidad.
El acreedor no tiene acceso a la contabilidad de su deudor, así que la ley le exige acreditar alguno de los hechos externos que revelan la insolvencia (art. 2.4 TRLC). Los principales son:
- Que exista una declaración judicial o administrativa de insolvencia del deudor que sea firme.
- Que se haya intentado una ejecución o un apremio contra el deudor sin encontrar bienes suficientes para pagar.
- Que existan embargos por ejecuciones pendientes que afecten de forma general a su patrimonio.
- Que el deudor haya dejado de pagar de forma generalizada sus obligaciones corrientes.
- Que lleve tres meses sin pagar sus deudas tributarias, sus cuotas a la Seguridad Social o los salarios de sus trabajadores.
- Que el deudor esté ocultando sus bienes o vendiéndolos de forma apresurada o ruinosa.
Concurso voluntario y concurso necesario
El concurso es voluntario cuando la primera solicitud la presenta el propio deudor, y necesario en los demás casos (art. 29 TRLC). Si en los tres meses anteriores a la solicitud del deudor otro legitimado ya había presentado una solicitud que fue admitida a trámite, el concurso será necesario aunque ese acreedor hubiera desistido después.
La consecuencia principal afecta a la gestión del patrimonio: en el concurso voluntario el deudor la conserva, bajo la intervención del administrador concursal, y en el necesario, como regla, el administrador concursal le sustituye (art. 106 TRLC). Por eso, para un empresario, pedir el concurso antes de que lo haga un acreedor es casi siempre la mejor opción.
Fases del concurso de acreedores
1. Solicitud y declaración
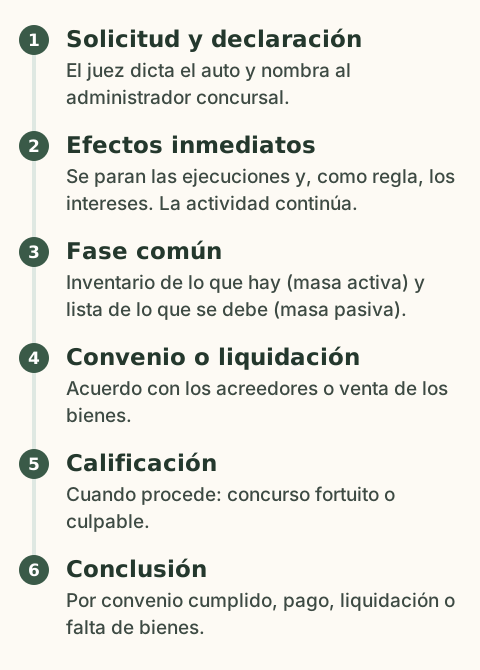
La solicitud del deudor se presenta con abogado y procurador ante el juzgado de lo mercantil del lugar donde el deudor tiene su centro de intereses principales: normalmente, su domicilio o el de la empresa (art. 45 TRLC). Con la reforma de la Ley Orgánica 1/2025, de eficiencia del Servicio Público de Justicia, los juzgados se integran en tribunales de instancia, y el órgano competente es la Sección de lo Mercantil del Tribunal de Instancia. Este órgano conoce también de los concursos de particulares sin actividad empresarial.
Si la solicitud la presenta el deudor, tiene que acompañar, entre otros documentos (art. 6 TRLC), una memoria de su historia económica y jurídica, un inventario de bienes y derechos, una relación de acreedores con el importe y el vencimiento de cada crédito, la plantilla de trabajadores y, si está obligado a llevarlas, las cuentas anuales de los tres últimos ejercicios. Preparar bien esta documentación evita requerimientos y retrasos en la admisión.
Si todo está en orden, el juez dicta el auto de declaración de concurso (art. 28 TRLC), que fija si es voluntario o necesario, nombra al administrador concursal, establece los efectos sobre las facultades del deudor y llama a los acreedores a comunicar sus créditos. El auto se publica en el Boletín Oficial del Estado (BOE) y en el Registro Público Concursal.
2. Efectos inmediatos de la declaración
Desde la declaración de concurso:
- No pueden iniciarse ejecuciones individuales contra el patrimonio del deudor, y las que estaban en curso se suspenden hasta que el juez del concurso se pronuncie (arts. 142 y ss. TRLC).
- Se suspende el devengo de intereses de los créditos, salvo los salariales y los que tienen garantía real (art. 152 TRLC).
- Los contratos siguen vigentes. Las cláusulas que permiten resolverlos por el solo hecho de la declaración de concurso no tienen efecto (arts. 156 y 159 TRLC).
- La actividad empresarial continúa, salvo que el juez acuerde el cierre a petición del administrador concursal.
- El deudor tiene el deber de colaborar e informar a la administración concursal y al juzgado (art. 135 TRLC).
3. Fase común: qué hay y qué se debe
El objetivo de esta fase es conocer la situación real del deudor. El administrador concursal elabora el inventario de la masa activa (todos los bienes y derechos del deudor, salvo los inembargables) y la lista de acreedores, que forma la masa pasiva.
Los acreedores deben comunicar sus créditos al administrador concursal en el plazo de un mes desde la publicación de la declaración de concurso en el BOE. El acreedor que lo hace tarde no pierde su crédito, pero puede verlo clasificado como subordinado y cobrar en último lugar (art. 268 TRLC).
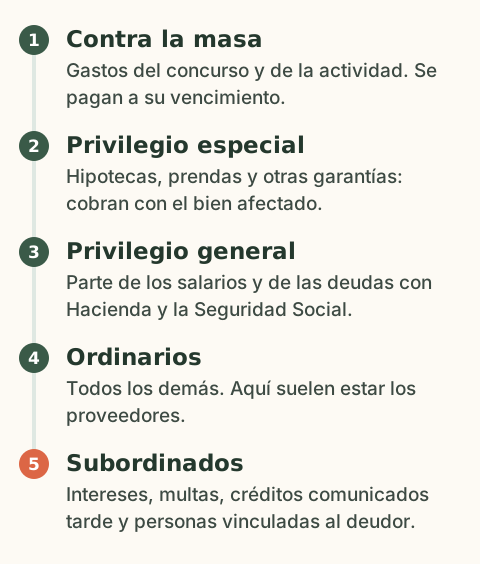
Los créditos se clasifican para fijar el orden de cobro:
- Créditos contra la masa. Son, sobre todo, los gastos que genera el propio concurso y la continuación de la actividad: honorarios del administrador concursal, salarios posteriores a la declaración, etc. Se pagan a su vencimiento y antes que el resto.
- Créditos con privilegio especial. Los garantizados con hipoteca, prenda u otras garantías. Cobran con lo que se obtenga del bien afectado.
- Créditos con privilegio general. Parte de los créditos salariales y de los de la Agencia Tributaria y la Seguridad Social, entre otros.
- Créditos ordinarios. Todos los que no son privilegiados ni subordinados. Aquí suelen estar los proveedores.
- Créditos subordinados. Intereses, multas y sanciones, créditos comunicados tarde y créditos de personas especialmente relacionadas con el deudor, como socios o familiares.
El administrador concursal también puede ejercitar acciones de reintegración para anular actos perjudiciales para la masa realizados en los dos años anteriores a la declaración, como donaciones o ventas a familiares por debajo de su valor (arts. 226 y ss. TRLC).
Con todo ello, el administrador concursal presenta su informe en el plazo de dos meses desde que aceptó el cargo (art. 290 TRLC). Los interesados disponen de diez días para impugnar el inventario y la lista de acreedores.
4. Convenio o liquidación
Terminada la fase común, el concurso sigue uno de estos dos caminos:
El convenio es un acuerdo entre el deudor y sus acreedores, aprobado por el juez, que puede incluir quitas (reducciones de deuda), esperas (aplazamientos) de hasta diez años o una combinación de ambas. Los acreedores lo votan con mayorías que dependen de su contenido. Una vez aprobado, obliga a todos los acreedores ordinarios y subordinados, aunque hayan votado en contra, y la empresa continúa con su actividad.
La liquidación consiste en vender los bienes del deudor para pagar a los acreedores en el orden legal. Se abre a solicitud del deudor, cuando no se aprueba o se incumple un convenio, o en los demás casos que prevé la ley. Si el deudor es una sociedad, la apertura de la liquidación supone su disolución. Siempre que sea posible, conviene vender la empresa o sus unidades productivas en funcionamiento, porque se obtiene más valor y se conservan puestos de trabajo.
5. Calificación: concurso fortuito o culpable
Cuando procede, se abre la sección de calificación para determinar si el concurso es fortuito o culpable. Es culpable cuando el deudor o sus administradores, de hecho o de derecho, han generado o agravado la insolvencia con dolo o culpa grave (art. 442 TRLC).
Algunas conductas determinan automáticamente la culpabilidad, como ocultar bienes, llevar una contabilidad con irregularidades relevantes o aportar documentos falsos (art. 443 TRLC). Otras la hacen presumir salvo prueba en contrario: no haber solicitado el concurso a tiempo, no colaborar con el juzgado o no haber formulado o depositado las cuentas anuales en alguno de los tres últimos ejercicios (art. 444 TRLC).
Las consecuencias de un concurso culpable para las personas afectadas incluyen la inhabilitación para administrar bienes ajenos durante un periodo de dos a quince años, la pérdida de sus créditos en el concurso, la devolución de lo obtenido indebidamente y, si el concurso termina en liquidación, la posible condena a pagar, total o parcialmente, el déficit concursal.
6. Conclusión
El concurso concluye, entre otras causas, por el cumplimiento del convenio, por el pago de todos los créditos, por haberse liquidado todos los bienes o por insuficiencia de la masa activa (art. 465 TRLC). La sociedad concursada se extingue y se cancela su hoja en el Registro Mercantil. Si el deudor es una persona física, sus acreedores recuperan la posibilidad de reclamarle lo que no se pagó, salvo que obtenga la exoneración del pasivo insatisfecho.
Concurso sin masa: cuando la empresa no tiene bienes
Muchas sociedades llegan al concurso sin bienes suficientes ni siquiera para pagar los gastos del procedimiento. Para estos casos, la ley prevé que el juez declare el concurso y lo concluya en la misma resolución (arts. 37 bis y ss. TRLC). Es lo que se conoce popularmente como «concurso exprés», y hoy es la forma más habitual: en el primer trimestre de 2026, los concursos sin masa fueron el 85,4 % del total, según el Colegio de Registradores. Los acreedores que representen al menos el 5 % del pasivo pueden pedir el nombramiento de un administrador concursal para que analice si hay indicios de responsabilidad de los administradores o actos que se puedan anular. Si eres administrador de una sociedad sin activos, el concurso sin masa es la forma ordenada de cerrarla. La alternativa, dejarla abandonada, no te libera de responsabilidad.
Concurso de acreedores de una empresa y de una persona física
El procedimiento es el mismo en lo esencial, pero el resultado final cambia. Y la mayoría de los concursados ya no son empresas: en el segundo trimestre de 2026, el 89 % fueron personas físicas.
Cuando el deudor es una sociedad, el concurso concluye con su extinción si no hay convenio. Las deudas pendientes no se cancelan: simplemente dejan de tener a quien reclamárselas. Por eso importa tanto revisar si los socios o los administradores han firmado avales personales, si pueden ser declarados responsables en la calificación o si deben responder por no haber disuelto la sociedad a tiempo. Lo desarrollamos en la guía para administradores de una sociedad limitada.
Cuando el deudor es una persona física, sea autónomo o particular, la persona sigue existiendo y sus deudas también. La vía para cancelarlas es la exoneración del pasivo insatisfecho, la llamada segunda oportunidad, que exige actuar de buena fe y no estar en ninguno de los supuestos que la ley excluye (arts. 486 y ss. TRLC). Puede obtenerse de dos formas: liquidando el patrimonio o mediante un plan de pagos que permite conservar los bienes, incluida en algunos casos la vivienda habitual. No todas las deudas se pueden cancelar, y las deudas con la Agencia Tributaria y la Seguridad Social solo se exoneran hasta un límite. Además, si la exoneración alcanza a las deudas que no se incluyeron en la solicitud está ahora pendiente del Tribunal de Justicia de la UE.
El procedimiento especial para microempresas
Si tu negocio encaja en la definición de microempresa, no tramitarás un concurso ordinario, sino el procedimiento especial del libro tercero del TRLC. Sus rasgos principales son:
- Se tramita íntegramente por vía telemática, mediante formularios normalizados, a través del Servicio Electrónico de Microempresas (SEM) del Ministerio de la Presidencia, Justicia y Relaciones con las Cortes.
- El deudor elige desde el principio entre un procedimiento de continuación, con un plan que los acreedores deben aprobar, o un procedimiento de liquidación.
- El nombramiento de administrador concursal no es obligatorio, lo que abarata el procedimiento. En general, el deudor conserva la gestión bajo supervisión judicial.
- Los plazos son más breves y las posibilidades de recurso, muy limitadas.
- La sección de calificación solo se abre si la piden el administrador concursal, si se ha nombrado, o acreedores que representen al menos el 10 % del pasivo.
Alternativas antes del concurso: el preconcurso y el plan de reestructuración
Si la empresa es viable pero atraviesa dificultades, la ley ofrece herramientas previas al concurso, reguladas en el libro segundo del TRLC. Están disponibles para personas físicas y jurídicas que desarrollan una actividad empresarial o profesional, no para particulares.
La comunicación de apertura de negociaciones con los acreedores (el antiguo «preconcurso») se presenta ante el juzgado y da al deudor tres meses, prorrogables por otros tres, para negociar. Durante ese tiempo se suspende el deber de solicitar el concurso y se limitan las ejecuciones sobre los bienes necesarios para la actividad. Puede usarse en situación de probabilidad de insolvencia, de insolvencia inminente o de insolvencia actual.
El plan de reestructuración permite modificar las deudas, el capital o la estructura de la empresa con el acuerdo de una mayoría de acreedores agrupados en clases. Una vez homologado por el juez, puede imponerse a los acreedores que votaron en contra e incluso a los socios. Las microempresas tienen un régimen preconcursal propio, más simple.
Estas herramientas solo funcionan si se usan pronto. Una comunicación de negociaciones presentada sin un plan realista solo retrasa unos meses un concurso que llegará con menos recursos.
Preguntas frecuentes
¿Puedo seguir trabajando o con mi negocio si entro en concurso?
Sí. La declaración de concurso no interrumpe la actividad. En el concurso voluntario sigues gestionando el negocio, aunque las decisiones que excedan de la gestión ordinaria necesitan la autorización del administrador concursal.
¿Qué pasa si no solicito el concurso a tiempo?
Si eres el deudor o el administrador de la sociedad, el retraso permite presumir que el concurso es culpable. Puede derivar en tu inhabilitación y en que tengas que pagar con tu patrimonio parte de las deudas. Además, cualquier acreedor puede adelantarse y pedir un concurso necesario, con lo que pierdes la gestión del patrimonio.
¿El concurso cancela las deudas?
Depende de quién sea el deudor. A una sociedad no se le cancelan las deudas: se extingue con ellas. A una persona física, la exoneración del pasivo insatisfecho le permite cancelar las deudas no pagadas si cumple los requisitos de buena fe, con las excepciones que fija la ley.
Soy acreedor de una empresa que ha entrado en concurso, ¿qué hago?
Comunica tu crédito al administrador concursal en el plazo de un mes desde la publicación en el BOE, con la documentación que lo justifique. Si se te pasa, puedes acabar como acreedor subordinado. Revisa también si puedes recuperar el IVA de las facturas impagadas, porque ese trámite tiene su propio plazo.
¿Cómo saber si una empresa está en concurso de acreedores?
La declaración de concurso es pública. El auto se publica en el BOE y en el Registro Público Concursal, donde se puede consultar gratis por el nombre o el NIF del deudor. En el caso de las sociedades, la declaración se inscribe además en el Registro Mercantil. Si eres proveedor o acreedor, conviene comprobarlo en cuanto un cliente empiece a retrasar pagos, porque el plazo de un mes para comunicar tu crédito empieza a contar desde la publicación en el BOE.
¿Qué pasa con los trabajadores cuando la empresa entra en concurso?
Los contratos de trabajo siguen vigentes y la plantilla sigue cobrando: los salarios que se devengan después de la declaración son créditos contra la masa y se pagan a su vencimiento. Los salarios e indemnizaciones pendientes de antes del concurso se reconocen en la lista de acreedores, en parte con privilegio. Si la empresa no puede pagarlos, el Fondo de Garantía Salarial (FOGASA) abona una parte, con los límites del artículo 33 del Estatuto de los Trabajadores, a partir del certificado de los créditos laborales que expide la administración concursal.
¿Necesito abogado para solicitar el concurso?
En el concurso ordinario, sí: el deudor debe comparecer con abogado y procurador. La preparación de la solicitud, la memoria y la documentación influye en cómo se desarrollará el procedimiento y en la calificación posterior.
Este artículo tiene carácter informativo y no sustituye al asesoramiento sobre un caso concreto.