La llamada Ley de Segunda Oportunidad permite a una persona física que no puede pagar sus deudas obtener del juez su cancelación, total o parcial. Se puede acoger tanto un particular como un autónomo, siempre que esté en situación de insolvencia y cumpla los requisitos de buena fe que fija la ley. No es un trámite aparte: la exoneración se pide dentro de un concurso de acreedores de persona física, y puede obtenerse de dos formas, con un plan de pagos que te permite conservar tus bienes o tras la venta de tu patrimonio. No todas las deudas se cancelan, y el juez revisa de oficio que cumples los requisitos aunque ningún acreedor se oponga.
En esta guía te explicamos quién puede pedirla, qué requisitos tiene, qué documentación te van a exigir, en qué se diferencian las dos vías y qué efectos tiene la exoneración, a la vista de la jurisprudencia del Tribunal Supremo de 2025 y 2026.
Qué es la Ley de Segunda Oportunidad (exoneración del pasivo insatisfecho)
Como regla general, quien debe dinero responde con todos sus bienes presentes y futuros (art. 1911 del Código Civil). La exoneración del pasivo insatisfecho es la excepción: permite a una persona física en concurso liberarse de las deudas que no ha podido pagar, de modo que los acreedores afectados ya no pueden reclamárselas.
«Ley de Segunda Oportunidad» es el nombre con el que se conoce popularmente. Su origen está en la Ley 25/2015, de mecanismo de segunda oportunidad, pero desde la reforma de la Ley 16/2022 está en el texto refundido de la Ley Concursal (arts. 486 a 502 TRLC), que trasladó a nuestro derecho la Directiva (UE) 2019/1023 sobre reestructuración e insolvencia. Esa reforma eliminó el acuerdo extrajudicial de pagos que antes había que intentar, y hoy se acude directamente al juzgado.
Es un procedimiento muy utilizado. Según la guía judicial sobre la exoneración elaborada por un grupo de trabajo del Consejo General del Poder Judicial (CGPJ) en marzo de 2026, alrededor del 80 % de los concursos declarados en España desde 2020 son de personas físicas sin actividad empresarial y sin bienes.
Quién puede acogerse a la Ley de Segunda Oportunidad
Cualquier persona física que esté en insolvencia actual (no puede pagar con regularidad las deudas que ya han vencido) o inminente (prevé que no podrá hacerlo en los tres meses siguientes). Eso incluye:
- Particulares: asalariados, pensionistas o desempleados con préstamos personales, tarjetas, microcréditos o deudas con la Administración.
- Autónomos y profesionales, con deudas de su actividad o personales. La declaración de concurso no les obliga a cerrar su actividad.
- Socios, avalistas y antiguos administradores de sociedades que se han quedado con deudas personales por haber avalado a la empresa o por haber sido declarados responsables de sus deudas.
Las sociedades no pueden obtener la exoneración. Si la empresa cierra con deudas, se extingue con ellas, y la segunda oportunidad solo sirve a las personas físicas que hayan quedado obligadas a título personal. Si eres administrador, lo explicamos en la guía del concurso de una sociedad limitada.
Quien puede pagar sus deudas con regularidad, aunque le suponga un esfuerzo, no puede acogerse. La exoneración exige insolvencia, no solo dificultades.
Requisitos de la Ley de Segunda Oportunidad: ser deudor de buena fe
Solo puede obtener la exoneración el deudor de buena fe (art. 486 TRLC). Esta buena fe no es un juicio general sobre tu honradez. El Tribunal Supremo la ha definido como una noción propia y normativa: es buena fe el deudor que no incurre en ninguna de las causas de exclusión que enumera la ley (art. 487.1 TRLC; STS 262/2026, de 18 de febrero). En resumen, no puede obtener la exoneración quien:
- Haya sido condenado en sentencia firme en los diez años anteriores por determinados delitos patrimoniales, socioeconómicos, de falsedad documental, contra la Hacienda Pública, la Seguridad Social o los derechos de los trabajadores, salvo que la responsabilidad penal se haya extinguido y se hayan pagado las responsabilidades económicas.
- Haya sido sancionado en los diez años anteriores por una infracción tributaria, de la Seguridad Social o del orden social muy grave.
- Vea su concurso calificado como culpable, o haya sido declarado persona afectada en la calificación culpable del concurso de una sociedad.
- Incumpla sus deberes de colaboración e información con el juzgado y la administración concursal.
- Haya proporcionado información falsa o engañosa, o se haya endeudado de forma temeraria o negligente.
Cada causa tiene matices. Por ejemplo, el Tribunal Supremo ha declarado en sus sentencias de 18 de febrero de 2026 que un acuerdo de derivación de responsabilidad de la Agencia Tributaria (Hacienda) o de la Tesorería General de la Seguridad Social, que la ley también incluye como causa de exclusión, no impide por sí solo la exoneración si no responde a una conducta fraudulenta (STS 254/2026).
Hay además límites temporales para volver a pedirla: dos años desde la exoneración definitiva si la anterior fue con plan de pagos, y cinco años desde la resolución que la concedió si fue con liquidación (art. 488 TRLC). Las deudas con la Administración no pueden exonerarse en una segunda ocasión.
Qué te va a exigir el juzgado tras las sentencias del Supremo de 2026
Las sentencias del Tribunal Supremo de febrero de 2026 han cambiado la forma de preparar una solicitud. De ellas se desprenden tres reglas prácticas:
- Tienes que relacionar todas tus deudas. El deudor que pide la exoneración debe identificar todas las deudas existentes, para que el juez pueda comprobar las causas de exclusión (SSTS 254/2026 y 260/2026).
- Tienes que explicar su origen. No basta con aportar la lista de bienes y deudas. Si algunas deudas parecen desproporcionadas en relación con los ingresos que tenías cuando las contrajiste, debes justificar por qué se contrajeron. Corresponde al deudor aportar esa información, y el juez puede pedir más (STS 259/2026).
- El juez revisa los requisitos aunque nadie se oponga. La exoneración no depende de que los acreedores la acepten. El juzgado debe comprobar de oficio que cumples los requisitos, y la resolución que concede la exoneración tiene que identificar las deudas exoneradas (SSTS 260/2026 y 263/2026).
Nuestra posición: todas las deudas anteriores al concurso a excepción de las relacionadas en el artículo 489 TRLC son exonerables
De estas sentencias se ha extraído que la exoneración solo alcanza a las deudas que el deudor relacionó y que el juez incluyó en su resolución. En ENVITE LEGAL no compartimos esa lectura, y dos tribunales de Alicante ya han preguntado al Tribunal de Justicia de la UE si es compatible con la directiva. El artículo 251 TRLC establece un principio de universalidad de la masa pasiva: todos los créditos contra el deudor existentes a la fecha de la declaración de concurso forman parte de ella, estén o no reconocidos. Y el artículo 489.1 TRLC extiende la exoneración a la totalidad de las deudas insatisfechas, con las excepciones que enumera. A nuestro juicio, limitar la exoneración a los créditos identificados va más allá de lo que se discutía en esos recursos y tiene el valor de un obiter dicta, no de doctrina jurisprudencial.
No somos los únicos que lo vemos así. La Sección de lo Mercantil del Tribunal de Instancia de Sevilla (plaza nº 4), en auto de 4 de marzo de 2026, y la de Cádiz (plaza nº 2), en auto 469/2026, de 8 de abril, se han apartado expresamente de ese criterio. Ambas consideran que limitar la exoneración a los créditos relacionados introduce una excepción que la ley no prevé y que es contraria a la Directiva 2019/1023, según la cual la prueba de la buena fe no debe dificultar innecesariamente el acceso al procedimiento ni encarecerlo. Recuerdan además que el propio Supremo, en su sentencia 655/2016, de 4 de noviembre, rechazó que el acreedor que no comunica su crédito pueda beneficiarse de su pasividad, y que un consumidor puede desconocer deudas antiguas o cedidas a terceros.
Con base en el principio de primacía del Derecho de la Unión, los dos autos declaran exonerados todos los créditos nacidos antes de la fecha de la propia resolución que no estén entre las excepciones del artículo 489 TRLC, figuren o no en la relación presentada con la solicitud. El auto de Sevilla añade que la obligación de identificar los créditos exonerados puede cumplirse con parámetros generales.
Dicho esto, el Tribunal Supremo se ha pronunciado en esos términos, la guía judicial del CGPJ los ha recogido y no todos los juzgados siguen la línea de Sevilla y Cádiz. Por eso no confiamos la exoneración de nuestros clientes solo a esa interpretación, sino que trabajamos para que ninguna deuda quede sin identificar:
- Reunimos toda la documentación disponible de cada deuda: contratos de préstamo, extractos bancarios, certificados de Hacienda y de la Seguridad Social, cartas de reclamación, además de nóminas o declaraciones de la renta que permitan explicar su origen.
- Consultamos la Central de Información de Riesgos (CIRBE) del Banco de España y los ficheros de solvencia para localizar deudas que el cliente no recuerda o de las que no conserva papeles.
- Cuando un acreedor no facilita el contrato o el certificado de deuda, se lo requerimos formalmente y aportamos ese requerimiento al juzgado, para que conste que se ha hecho todo lo posible por identificar el crédito.
En nuestra experiencia, cuando la deuda está identificada por otras vías y consta que se requirió al acreedor sin obtener respuesta, los juzgados están aceptando que ese crédito quede incluido en la exoneración aunque falte el contrato o el certificado. No tendría sentido que el acreedor que no aporta la información se beneficiara de esa falta de colaboración.
Dos caminos: plan de pagos o liquidación
La ley ofrece dos modalidades (art. 489 TRLC), y la elección depende sobre todo de los bienes que tengas y de lo que quieras conservar:
| Exoneración con plan de pagos | Exoneración con liquidación | |
|---|---|---|
| Tus bienes | Los conservas, incluida, en su caso, la vivienda habitual | Se venden para pagar a los acreedores |
| Qué pagas | Lo que prevea el plan, según tus ingresos y bienes | Lo que se obtenga de la venta |
| Duración | Tres años como regla general; cinco si no se vende la vivienda habitual o si los pagos dependen de la evolución de tus ingresos (art. 497 TRLC) | La que lleve la liquidación |
| Cuándo es definitiva | Al terminar el plan. Al aprobarlo, la exoneración es provisional | Con la resolución que la concede |
Si no tienes bienes suficientes ni siquiera para pagar los gastos del procedimiento, que es lo más habitual en los concursos de particulares, el concurso se declara sin masa y la exoneración se solicita directamente.
El plan de pagos lo propone el deudor. Los acreedores pueden formular alegaciones, pero no lo votan: lo aprueba el juez si cumple los requisitos legales. Las deudas que no se pueden exonerar no pueden incluirse en el calendario del plan (STS 260/2026).
Qué deudas se cancelan y cuáles no
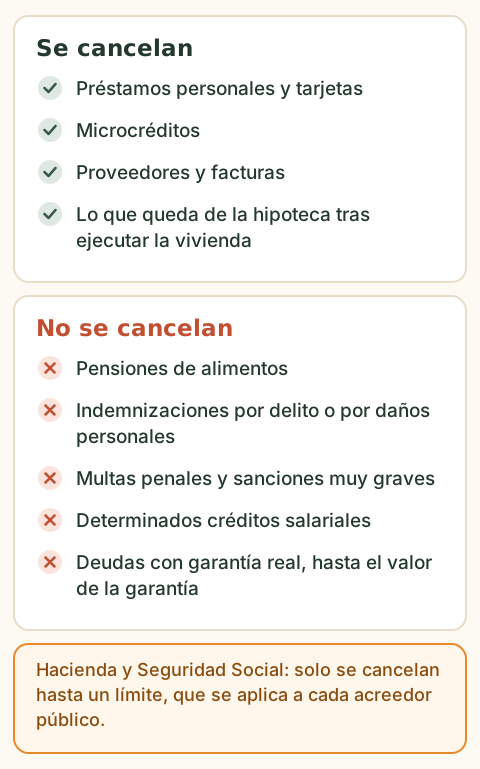
La regla general es que la exoneración alcanza a todas las deudas insatisfechas: préstamos personales, tarjetas, microcréditos, deudas con proveedores, facturas o el saldo pendiente de una hipoteca tras la ejecución de la vivienda. Entre las deudas que la ley excluye están las siguientes (art. 489.1 TRLC):
- Las pensiones de alimentos.
- Las indemnizaciones por responsabilidad civil derivada de delito y las debidas por muerte, daños personales, accidente de trabajo o enfermedad profesional.
- Las multas impuestas en procesos penales y las sanciones administrativas muy graves.
- Determinados créditos salariales de trabajadores del deudor.
- Las deudas con garantía real, como una hipoteca, en la parte que cubre el valor de la garantía.
Las deudas con la Agencia Tributaria y la Seguridad Social solo se cancelan hasta un límite. El Tribunal Supremo ha precisado en 2026 que ese límite se aplica a cada acreedor público, sea cual sea la Administración que recauda la deuda, y que no afecta a la parte del crédito clasificada como subordinada, que se puede exonerar íntegramente (STS 260/2026).
Qué efectos tiene la exoneración
Una vez concedida, los acreedores de las deudas exoneradas no pueden reclamártelas ni ejecutar tus bienes por ellas (art. 490 TRLC). Los acreedores de deudas no exonerables conservan sus acciones.
La exoneración es personal. Los avalistas, fiadores y codeudores siguen respondiendo frente al acreedor, y si un tercero hipotecó un bien suyo para garantizar tu deuda, esa hipoteca subsiste aunque tu deuda quede exonerada (STS 1784/2025, de 4 de diciembre).
La resolución que concede la exoneración ordena a los acreedores comunicarla a los ficheros de morosos a los que hubieran informado del impago (art. 492 ter TRLC). Puedes pedir un testimonio de la resolución para dirigirte tú mismo a esos ficheros y solicitar que actualicen sus datos.
La exoneración puede revocarse a petición de un acreedor en los supuestos tasados por la ley, entre ellos que se descubra que ocultaste bienes o ingresos o, en la modalidad de plan de pagos, que mejores sustancialmente de fortuna o incumplas el plan.
Cómo acogerse a la Ley de Segunda Oportunidad, paso a paso
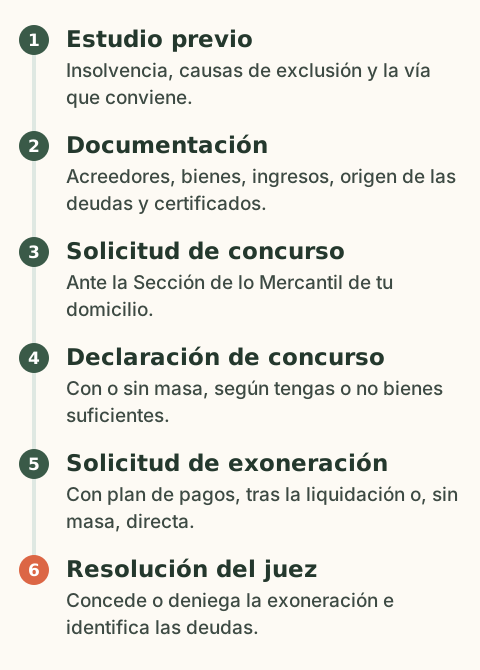
- Estudio previo. Se comprueba que estás en insolvencia, que no incurres en ninguna causa de exclusión y qué vía conviene según tus bienes e ingresos.
- Preparación de la documentación. Relación completa de acreedores, inventario de bienes, ingresos, origen de las deudas y certificados de la Administración.
- Solicitud de concurso ante la Sección de lo Mercantil del Tribunal de Instancia de tu domicilio.
- Declaración de concurso, con o sin masa según tengas o no bienes suficientes. Se publica en el BOE y en el Registro Público Concursal.
- Solicitud de exoneración: con propuesta de plan de pagos, tras la liquidación o, en el concurso sin masa, de forma directa.
- Resolución del juez, que concede o deniega la exoneración e identifica las deudas exoneradas. Con plan de pagos, la exoneración definitiva llega al cumplirlo.
Errores que pueden costarte la exoneración
- Omitir deudas o bienes en la solicitud. Con el criterio actual del Tribunal Supremo, una deuda que no se relaciona puede discutirse que esté exonerada, y ocultar bienes es causa de revocación.
- Seguir pidiendo préstamos cuando ya sabes que no podrás devolverlos. Puede considerarse endeudamiento temerario.
- Vender o regalar bienes a familiares antes de solicitar el concurso. Esos actos pueden anularse y comprometer la buena fe.
- Pagar a unos acreedores y dejar a otros, sobre todo si los primeros son familiares o amigos.
- No colaborar con el juzgado o no aportar la documentación que se pide.
Preguntas frecuentes
¿Voy a perder mi casa?
No necesariamente. Con el plan de pagos puedes conservar la vivienda habitual si puedes seguir pagando la hipoteca y un plan de pagos de la deuda exonerable, aunque entonces el plan dura cinco años. Si la vivienda se ejecuta, la deuda que quede pendiente tras la ejecución puede exonerarse.
¿Qué desventajas tiene la Ley de Segunda Oportunidad?
Más que desventajas, tiene límites que conviene conocer antes de pedirla. No todas las deudas se cancelan: quedan fuera, entre otras, las pensiones de alimentos y las multas, y las deudas con la Agencia Tributaria y la Seguridad Social solo hasta un límite. La exoneración no alcanza a tus avalistas ni codeudores. Si eliges la liquidación, pierdes los bienes que se vendan, y con el plan de pagos te comprometes a pagar durante tres o cinco años. El concurso es público y queda inscrito en el Registro Público Concursal. La exoneración puede revocarse si ocultaste bienes o ingresos, y no puedes volver a pedirla hasta pasados dos o cinco años según la modalidad.
Fui administrador de una sociedad y Hacienda me derivó sus deudas. ¿Puedo pedir la exoneración?
Según la doctrina del Tribunal Supremo de febrero de 2026, el acuerdo de derivación de responsabilidad no te impide por sí solo obtener la exoneración, salvo que responda a una conducta fraudulenta equiparable a una infracción muy grave. Hay que analizar el caso concreto.
¿Puedo seguir trabajando como autónomo?
Sí. La declaración de concurso no obliga a cesar en la actividad, aunque mientras dure el procedimiento tus decisiones patrimoniales quedan sometidas a ciertos controles. Has de tener en cuenta que si tu trabajo como autónomo explota una unidad productiva esta podrá valorarse para una eventual liquidación.
¿Afecta a mi pareja?
La exoneración es personal y no alcanza a tu cónyuge si también es deudor. Si estáis casados en gananciales, hay reglas específicas sobre los bienes comunes que conviene revisar antes de solicitar el concurso.
¿Saldré de los ficheros de morosos?
Las deudas exoneradas deben dejar de figurar como impagadas. La resolución ordena a los acreedores comunicarlo, y tú puedes requerir directamente a los ficheros con un testimonio de la resolución.
Este artículo tiene carácter informativo y no sustituye al asesoramiento sobre un caso concreto. La concesión de la exoneración depende de la valoración judicial de cada caso.