Si eres administrador de una sociedad limitada que ya no puede pagar sus deudas con normalidad, la decisión de solicitar el concurso te corresponde a ti, no a la junta de socios, y tienes dos meses para tomarla. Una sociedad limitada limita la responsabilidad de los socios, pero no protege al administrador que gestiona mal la crisis. Las deudas son de la sociedad. Tu patrimonio personal entra en juego cuando avalas, cuando no actúas a tiempo o cuando, en los meses previos, tomas decisiones que perjudican a los acreedores.
Es la forma societaria que más concursos acumula: según la Estadística del Procedimiento Concursal del Colegio de Registradores, las sociedades de responsabilidad limitada concentran la gran mayoría de las empresas que entraron en concurso en el segundo trimestre de 2026.
Esta guía va dirigida al administrador: cómo detectar la crisis cuando todavía se puede prevenir, cuándo ya no queda más remedio que solicitar el concurso, qué opciones tiene, qué le corresponde decidir, qué no debe hacer antes de solicitar el concurso y qué papel tendrá durante el procedimiento. Si buscas una explicación general del concurso y de sus fases, la tienes en nuestra guía sobre qué es el concurso de acreedores y cómo funciona.
Señales tempranas: cuándo todavía puedes evitar el concurso
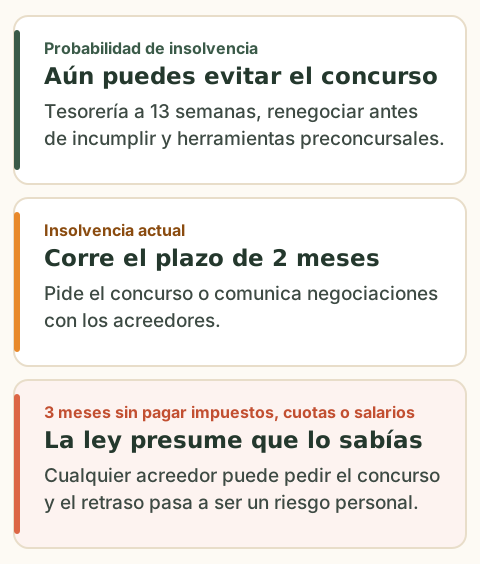
La crisis se gestiona mejor antes de que haya impagos. En esta etapa la sociedad todavía paga, pero los números anticipan que dejará de hacerlo. La ley la llama probabilidad de insolvencia: es objetivamente previsible que la sociedad no podrá atender las obligaciones que vencen en los próximos dos años. Es el momento en que tienes más herramientas y asumes menos riesgo personal.
Vigila estos indicadores:
- El resultado de explotación es negativo varios trimestres seguidos, o el margen se reduce de forma sostenida.
- La previsión de tesorería a tres o seis meses sale negativa si no se renuevan las pólizas o no entra financiación nueva.
- Las líneas de crédito están dispuestas casi al límite de forma permanente y se usan para pagar gastos corrientes.
- El plazo medio de cobro a clientes crece más deprisa que el de pago a proveedores.
- Una parte importante de la facturación depende de uno o dos clientes, o de un cliente que paga tarde.
- Hay vencimientos relevantes de préstamos en los próximos meses sin un plan para atenderlos.
- Las pérdidas acumuladas se acercan a la mitad del capital social. Si reducen el patrimonio neto por debajo de esa mitad, estás obligado a convocar la junta en dos meses para que acuerde la disolución, o a solicitar el concurso si la sociedad es insolvente (arts. 363 y 365 de la Ley de Sociedades de Capital).
Qué hacer en esta fase:
- Prepara una previsión de tesorería semanal a trece semanas y actualízala cada semana. Es la herramienta más sencilla para saber con antelación cuándo faltará dinero.
- Renegocia antes de incumplir. Un banco o un proveedor acepta mejor un aplazamiento pedido con tiempo y con números que uno pedido cuando ya hay recibos devueltos.
- Ajusta costes y revisa la rentabilidad de cada línea de negocio y de cada cliente.
- Valora las herramientas preconcursales. Si la deuda es inasumible pero el negocio es viable, la comunicación de negociaciones con los acreedores y el plan de reestructuración pueden usarse ya en probabilidad de insolvencia, sin esperar al impago.
- Documenta tus decisiones: actas del órgano de administración, informes, previsiones. Si la crisis termina en concurso, poder demostrar que reaccionaste a tiempo te protege en la calificación.
Señales de que la sociedad ya es insolvente: cuándo tienes que solicitar el concurso
Si se dan las situaciones siguientes, la fase preventiva ha terminado. Lo más probable es que la sociedad ya esté en insolvencia actual y que el plazo de dos meses para solicitar el concurso haya empezado a correr:
- Pagas a unos proveedores para poder seguir trabajando y dejas a otros sin pagar, y la lista de impagados crece cada mes.
- Hay aplazamientos de la Agencia Tributaria (Hacienda) o de la Tesorería General de la Seguridad Social que no se están cumpliendo, o cuotas que han dejado de pagarse.
- Las nóminas se pagan tarde o en varias veces.
- El banco ha dejado de renovar pólizas o descuentos y no hay otra fuente de liquidez.
- Han llegado las primeras demandas o embargos.
- Los socios ponen dinero en la sociedad para cubrir pagos corrientes, no para invertir.
Algunas de estas situaciones tienen un efecto legal concreto. Si la sociedad lleva tres meses sin pagar impuestos, cuotas de la Seguridad Social o salarios, cualquier acreedor puede solicitar su concurso y la ley presume, salvo prueba en contrario, que conocías la insolvencia (art. 5.2 TRLC). Desde ese momento, retrasar la solicitud deja de ser una decisión de gestión y pasa a ser un riesgo personal.
En esta fase tienes dos opciones dentro del plazo: solicitar el concurso o, si todavía hay margen real para negociar con los acreedores, presentar la comunicación de negociaciones, que suspende el deber de solicitarlo mientras dura.
Qué opciones tienes según el estado de la empresa: ¿se puede cerrar con deudas?
La pregunta que hay que hacerse primero no es jurídica: ¿el negocio es viable si se reorganiza su deuda? La respuesta condiciona el camino.
| Situación | Opción adecuada |
|---|---|
| Negocio viable con dificultades previsibles a medio plazo | Comunicación de negociaciones con los acreedores y plan de reestructuración, antes de llegar al concurso |
| Negocio viable pero ya insolvente | Concurso voluntario con propuesta de convenio, o venta de la unidad productiva a un tercero |
| Negocio no viable, con bienes | Concurso con liquidación ordenada |
| Sociedad sin bienes suficientes para pagar el procedimiento | Concurso sin masa |
| Sociedad con menos de diez trabajadores y facturación o pasivo reducidos | Procedimiento especial para microempresas, en su modalidad de continuación o de liquidación |
Existe una opción que conviene descartar desde el principio: dejar la sociedad inactiva, sin presentar cuentas ni pedir el concurso, a la espera de que los acreedores se cansen. La sociedad sigue existiendo con sus deudas, y ese abandono es precisamente lo que puede generar tu responsabilidad personal: por deudas sociales, ante Hacienda o en un concurso que acabe solicitando un acreedor.
Quién decide: el administrador, no la junta
La decisión de solicitar el concurso de la sociedad corresponde a su órgano de administración (art. 3 TRLC). No hace falta acuerdo de la junta general, y los socios no pueden impedirla. Si la sociedad tiene consejo de administración, lo acuerda el consejo.
Esto tiene una consecuencia práctica. Si los socios te piden que esperes, que no presentes nada o que sigas pagando a determinados acreedores, la responsabilidad por el retraso sigue siendo tuya. Conviene que informes a los socios y que conste por escrito, pero la decisión y el riesgo son del administrador.
Lo mismo vale para la comunicación de negociaciones con los acreedores: también la presenta el órgano de administración, sin necesidad de pasar por la junta.
Qué no debes hacer antes de solicitar el concurso
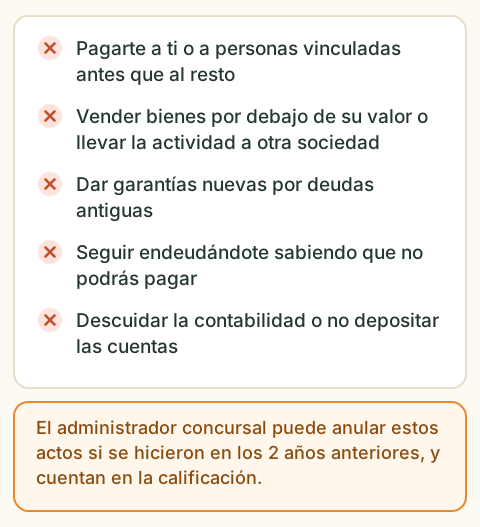
Los meses anteriores al concurso son los que más se revisan después. El administrador concursal puede pedir que se anulen actos realizados en los dos años anteriores a la declaración que hayan perjudicado a la masa (arts. 226 y ss. TRLC), y esos mismos actos sirven para calificar el concurso como culpable. Evita especialmente lo siguiente:
- Pagarte a ti mismo o a personas vinculadas por delante del resto. Devolver préstamos de socios o del propio administrador, pagar a sociedades del grupo o a familiares cuando hay otros acreedores pendientes. La ley presume perjudiciales los actos onerosos a favor de personas especialmente relacionadas con el deudor.
- Vender bienes de la sociedad por debajo de su valor o trasladar clientes, maquinaria o la actividad a otra sociedad. Aunque se haga para «salvar el negocio», es una de las conductas que con más frecuencia acaban en concurso culpable.
- Dar garantías nuevas por deudas antiguas, por ejemplo, hipotecar un inmueble de la sociedad a favor del banco que ya era acreedor.
- Seguir contrayendo deudas cuando sabes que no podrán pagarse. Agrava la insolvencia y aumenta la responsabilidad del administrador.
- Descuidar la contabilidad o dejar de formular y depositar las cuentas anuales en el Registro Mercantil. Una contabilidad con irregularidades relevantes determina por sí sola la culpabilidad, y no depositar las cuentas de alguno de los tres últimos ejercicios la hace presumir.
Lo que sí debes hacer es reunir la documentación (contabilidad al día, relación de acreedores, contratos, inventario) y pedir asesoramiento con tiempo suficiente para presentar la solicitud dentro de plazo.
¿Me libero si dimito antes del concurso?
No. La calificación del concurso puede alcanzar a quienes fueron administradores, de hecho o de derecho, en los dos años anteriores a la declaración (art. 442 TRLC). Dimitir cuando la sociedad ya es insolvente no te saca del radar. Además, si al dimitir dejas la sociedad sin administradores y sin haber solicitado el concurso, el incumplimiento del deber de solicitarlo sigue siendo tuyo.
Tampoco protege nombrar a un administrador formal mientras sigues tomando las decisiones. La ley equipara al administrador de hecho con el de derecho, y en la práctica es frecuente que el administrador concursal identifique a quien realmente dirigía la sociedad.
Tu papel durante el concurso
Declarado el concurso, sigues siendo administrador. La sociedad mantiene sus órganos y tú conservas la representación, salvo que el juez haya suspendido las facultades patrimoniales de la sociedad, algo habitual en el concurso necesario (arts. 126 y 129 TRLC). Lo que cambia es que tus decisiones quedan sometidas al control del administrador concursal:
- En el concurso voluntario, la regla general es la intervención: puedes seguir gestionando, pero los actos que excedan de la gestión ordinaria necesitan la autorización del administrador concursal.
- En el concurso necesario, como regla, el administrador concursal sustituye a la sociedad en la administración y disposición de su patrimonio.
Tienes además un deber de colaboración: debes facilitar la contabilidad y la información que te pidan y comparecer ante el juzgado y el administrador concursal cuando se te requiera (art. 135 TRLC). La colaboración no es una formalidad. No prestarla permite presumir que el concurso es culpable.
Las cuentas anuales se siguen formulando durante el concurso, bajo la supervisión del administrador concursal en caso de intervención o directamente por este si hay suspensión (art. 116 TRLC).
Si has prestado dinero a la sociedad, debes saber que, como persona especialmente relacionada con ella, tu crédito se clasificará normalmente como subordinado y solo se pagará después de todos los demás.
Cómo afecta el concurso a tu patrimonio personal
Esta es la pregunta que más preocupa a los administradores. La respuesta corta es que el concurso no hace responsable al administrador por el solo hecho de producirse. La responsabilidad personal deriva de alguna de estas fuentes, cada una con sus requisitos:
| Fuente de responsabilidad | Cuándo se produce |
|---|---|
| Avales personales | Si firmaste como avalista de préstamos, pólizas o alquileres de la sociedad, el acreedor puede reclamarte a ti directamente. El concurso de la sociedad no te protege como avalista. |
| Responsabilidad por deudas sociales (art. 367 LSC) | Si la sociedad estaba en causa de disolución por pérdidas y no convocaste la junta ni solicitaste el concurso en plazo, respondes solidariamente de las deudas posteriores a esa causa. |
| Concurso culpable | Si se califica el concurso como culpable y te alcanza la calificación, puedes ser inhabilitado y condenado a cubrir total o parcialmente el déficit concursal. |
| Derivación tributaria | La Agencia Tributaria puede derivarte la responsabilidad por las deudas tributarias pendientes cuando la sociedad cesa en su actividad y no hiciste lo necesario para pagarlas (art. 43.1.b de la Ley General Tributaria). La Seguridad Social tiene un régimen propio de responsabilidad. |
| Acción individual de responsabilidad (art. 241 LSC) | Un acreedor o un socio puede reclamarte el daño que le hayas causado directamente con tu actuación como administrador. |
Hay dos efectos del concurso que conviene conocer. Por un lado, una vez declarado, se suspenden los procedimientos en los que los acreedores reclaman a los administradores las deudas sociales por no haber disuelto la sociedad (art. 139 TRLC), y la acción de la sociedad contra sus administradores pasa a ejercerla en exclusiva el administrador concursal (art. 132 TRLC). Por otro, el juez del concurso puede acordar el embargo preventivo de bienes de los administradores cuando sea fundada la posibilidad de que se les condene en la calificación (art. 133 TRLC).
La forma más eficaz de reducir estos riesgos es la misma en todos los casos: detectar la insolvencia pronto, documentar las decisiones y solicitar el concurso dentro de plazo.
Cómo termina el concurso de una sociedad limitada
El concurso de una sociedad puede terminar de tres maneras, y conviene saber desde el principio cuál es la más realista en tu caso:
- Convenio. La sociedad pacta con sus acreedores quitas, esperas o ambas, el juez lo aprueba y la empresa sigue funcionando. Requiere un negocio capaz de generar caja suficiente para cumplir el convenio.
- Venta de la unidad productiva. El negocio, o una parte, se vende en funcionamiento a un tercero, que puede conservar la plantilla y la actividad. La sociedad deudora se liquida, pero el negocio sobrevive.
- Liquidación. Se venden los bienes, se paga a los acreedores en el orden legal y la sociedad se extingue. Las deudas que no se paguen no se cancelan, pero ya no hay sociedad a la que reclamarlas. Por eso importa tanto revisar las fuentes de responsabilidad personal del apartado anterior.
A diferencia de lo que ocurre con las personas físicas, una sociedad no puede obtener la exoneración de sus deudas. Si eres autónomo, socio o avalista y te quedan deudas personales, la vía para cancelarlas es la Ley de Segunda Oportunidad, que se tramita en tu propio concurso como persona física.
Preguntas frecuentes de los administradores
¿Pueden los socios impedir que solicite el concurso?
No. La decisión corresponde al órgano de administración. Los socios pueden cesarte, pero no pueden impedir que solicites el concurso mientras seas administrador, y su desacuerdo no te exime del deber de solicitarlo.
¿Puedo cerrar la empresa con deudas sin pedir el concurso?
Solo si la sociedad puede pagarlas. La disolución y liquidación ordinaria exige pagar o consignar las deudas antes de repartir nada entre los socios y cancelar la hoja registral. Si la sociedad es insolvente, el camino es el concurso, aunque sea sin masa. Dejarla inactiva sin más no la cierra: sigue existiendo con sus deudas, y ese abandono es lo que suele acabar en responsabilidad personal del administrador.
¿Quién paga el concurso?
La sociedad. Los gastos del procedimiento, incluida la retribución del administrador concursal, son créditos contra la masa y se pagan con los bienes de la sociedad. El administrador no los paga personalmente.
¿Puedo montar otra sociedad después del concurso?
En principio, sí. El límite aparece si el concurso se califica como culpable y resultas inhabilitado, porque durante ese periodo no podrás administrar otras sociedades. Y otra cosa es trasladar la actividad, los clientes o los bienes de la sociedad insolvente a una nueva antes del concurso: esa operación puede anularse y llevar a la calificación culpable.
¿Tengo que seguir presentando las cuentas anuales?
Sí, también durante el concurso. Y si antes de solicitarlo tienes ejercicios sin depositar, conviene regularizarlos cuanto antes, porque la falta de depósito en alguno de los tres últimos ejercicios hace presumir que el concurso es culpable.
¿Puedo seguir cobrando como administrador?
Durante el concurso, tu retribución queda bajo el control del administrador concursal y del juez, que pueden revisarla. Lo prudente es no aumentarla ni cobrar cantidades atrasadas en los meses previos a la solicitud, porque son pagos a una persona especialmente relacionada con la sociedad.
Este artículo tiene carácter informativo y no sustituye al asesoramiento sobre un caso concreto.